01시작 전 준비
대출금액
연 금리와 대출기간
상환방식과 거치기간
02사용 순서
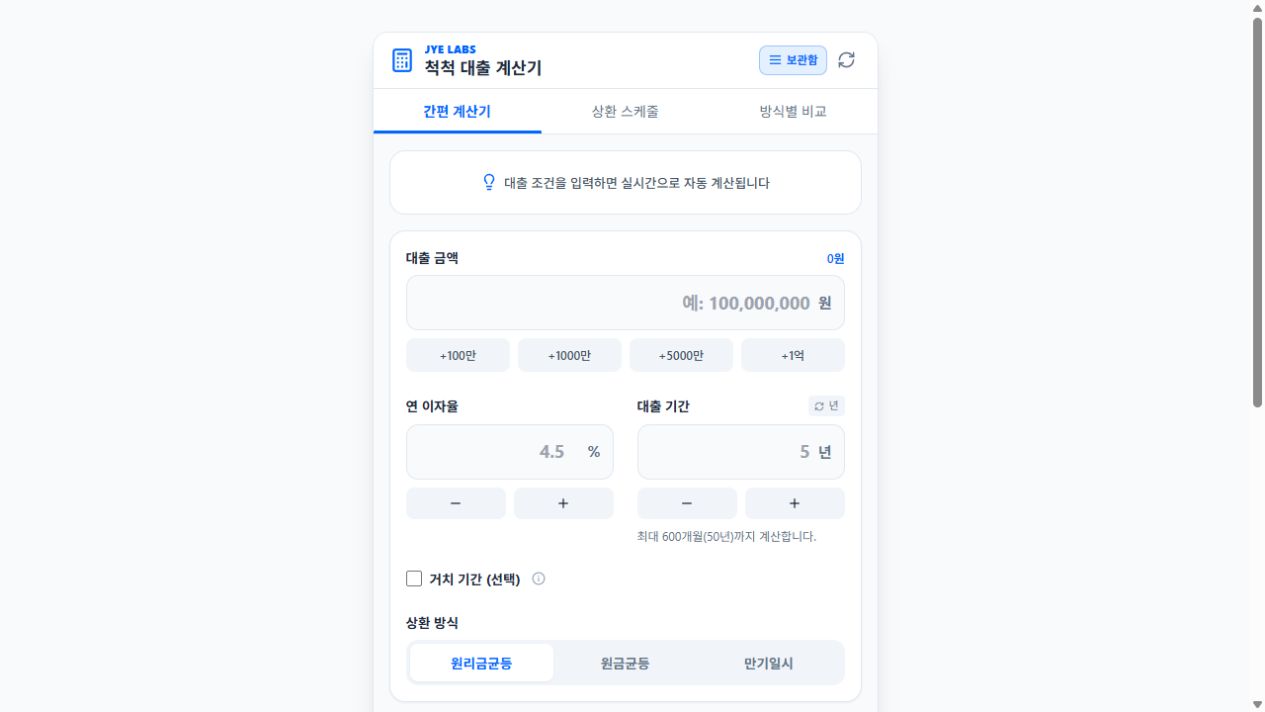
조건 입력
대출금액, 연 금리와 대출기간을 입력합니다. 거치기간이 있다면 원금을 상환하지 않는 기간을 확인해 반영하세요.
상환방식 선택
원리금균등·원금균등·만기일시 중 비교할 방식을 선택합니다. 첫 납입금만 보지 말고 전체 상환 흐름을 함께 살펴보세요.
결과와 상환표 확인
회차별 원금·이자, 총이자와 잔액을 확인합니다. 거치기간이 있다면 거치 중과 종료 후의 납입금을 각각 비교하세요.
03활용 예시
설명용 예시
같은 조건에서 상환방식만 바꿔 비교하기
설명용으로 대출금액 1억원, 연 금리 4%, 대출기간 10년, 거치기간 0개월을 입력해 봅니다. 금액과 기간을 유지한 채 상환방식만 바꾸면 월 부담과 총이자의 차이를 비교하기 쉽습니다. 이 조건은 대출 상품 추천이 아닙니다.
04결과 확인
저장하거나 전달하기 전에 다음 항목을 확인하세요.
- 입력 금액·연 금리·기간의 단위
- 거치 중과 종료 후 납입금
- 총이자·마지막 회차·잔액
- 금융기관의 실제 약정 조건
05주의사항
- 원리금균등은 원금과 이자를 합친 납입금이 대체로 일정하고, 원금균등은 같은 원금을 갚으며 이자가 감소합니다. 만기일시는 만기에 원금을 상환하는 방식입니다.
- 중도상환수수료 계산은 1개월을 30일로 보는 간이 방식입니다. 실제 약정의 면제 조건과 수수료 산정 기준을 확인하세요.
- 취득세·중개보수 등 부대 계산은 입력 조건에 따른 예상값입니다. 모든 적용 조건이나 예외를 반영한 확정액으로 사용하지 마세요.
- 실제 금리 변경, 일수 계산, 납입일과 금융기관의 반올림 기준 등으로 약정 결과와 차이가 날 수 있습니다.
06자주 묻는 질문
거치기간이 있으면 무엇을 비교해야 하나요?
거치 중에는 원금 상환을 미루므로 첫 회차와 거치 종료 후 부담이 달라질 수 있습니다. 두 시점의 납입금과 총이자를 함께 보세요.
계산 결과가 은행 안내와 다르면 무엇을 확인하나요?
상환방식·금리·기간·거치 조건과 일수·납입일·반올림 등 실제 약정 기준을 대조하세요. 계약 금액은 금융기관 자료로 확인합니다.
이제 직접 사용해 보세요
필요한 설정을 확인하고 도구로 이동하세요.